货币之手
The Mystic Hand · 2022
你同时相信两件事,而且都对:2008 和 2020 没有变成第二次大萧条,是有人在半夜按下了按钮;与此同时,你的存款正在变薄,房价与股价和工资脱了钩,谁也说不清是谁批准的。多数书让你在「央行救了世界」和「央行毁了世界」之间选一个。这本书拒绝选——它的整个赌注是:这两件事是同一只手做的同一个动作,只是时间不同。
于是它问了一个几乎没人正面问的问题:央行行长在 2008 与 2020 做对了(听了桑顿和白芝浩),在 1930 年代做错了(忘了他们)——那么,为什么危机结束十几年后,正确的药还在继续开?停药的出口在哪里?这不是一部央行思想史,是一本央行的药理学与毒理学教科书。全书争的从来不是药方对错,而是剂量与时间。
先说书名,因为最锋利的那个词在封面上就丢了。 原书叫 *The Mystic Hand*。译者序自曝原名:「这本书的原名叫《神秘之手》」。中文版改译为「货币之手」,并由推荐序补上一套「看不见的手 对 看得见的手」的对位解释——而作者本人在引言里明确否定了这套二元框架:「央行行长的手不只是简单的可见或不可见。」他要说的第三种东西是 mystique:神秘性不是修辞,是权力的存在形态。塔克给的制度定位是「未经选举而产生的权力中除司法与军队外的第三支柱」;压舱的证据是默文·金 1991 年入职前向沃尔克请教央行业务的全部内容——回复只有一个词。(书外注:本书全文未出现英文原题,「原名《神秘之手》」的依据是译者序,与 LOC / Agate 书目独立互证一致。)
再说这是谁写的,因为它决定了怎么读第 5 章。 范·奥弗特维德是比利时 N-VA(弗拉芒民族主义/中右,欧洲议会属 ECR 党团)政治家,2014–2018 任比利时财长,现任欧洲议会预算委员会主席,此前是《Trends》主编、应用经济学博士。而这本书的情绪源头有一个确切的坐标:他当财长时,德拉吉当面训过他一顿。它的事实层扎实(参考文献约 400 条),机制层诚实,判断层系统性向一个方向偏。 当一份高成色、有立场的起诉书读,别当中性的成本核算读——这是打开它的唯一正确姿势,也是本页后面所有拆解的前提。(书外注:英文原版初版日期以出版方 Agate / B2 Books 的 2022-03-08 为准;零售平台存在多个不一致日期,LCCN 为 2021 年,故坊间「2021 年出版」的说法可解释但不准确。另:英文版版权页署名是「Johan Van Overtveldt, with the collaboration of Stijn Rocher」,罗切是协作者,中文版封面升格为共同作者。)
这台框只有两个变量,而它的全部力气花在拒绝把它们混成一个:剂量 D(干预的强度与广度)和时间 t(距离危机爆发有多远)。危机期给足剂量是救命,因为那是桑顿-白芝浩剧本写好的;承平期继续给同样的剂量是致瘾,因为剧本里没有这一页。四件套(零/负利率、定向再融资、量化宽松、前瞻性指引)逐一对照准则,作者判危机期基本合规,但边界被系统性突破:PDCF「根据桑顿和白芝浩的剧本,仍是在铤而走险」;到疫情期,「美联储不再只是『最后贷款人』,而是巩固了其作为『最后的买方』的地位」。剂量的硬数据在这里:四大央行 2008 年 1 月起五年增 5 万亿美元;2020 年 2 月起,八个月增 8 万亿美元。
第 5 章是全书的重心,也是唯一真正原创的一章(最厚、占正文近 1/4):八种以名人命名的综合征,每一种都是一条独立因果链,都从「短期有效」推到「长期反噬」。
而出口被三重陷阱焊死。 金融市场陷阱:市场对宽松形成「巴甫洛夫的狗」式条件反射,于是控制关系倒转;财政陷阱:加息即引爆预算,「财政主导」成为事实;预期陷阱:所有人都退到央行身后,货币政策被说成「唯一的手段」——而拉詹提示,那不是能力宣言,是求救信号。三条合起来的机械核心只有一句:量化宽松造出了对量化宽松的依赖。 这是全书结构图上唯一的一条回边,作者的所有出口方案都必须先剪断它,而他承认剪不断。
替换测试(这本书要分层做,结论比二值判定硬得多)。
全书最好的一击是一个字数最少的答案。默文·金 1991 年入职前向沃尔克请教央行业务的全部内容——
后者的回复只有一个词:『神秘』。
配套的两句把这个词展开:怀特说央行的处世法则是「永不道歉,永不解释」;格林斯潘那句自嘲则是它的完成态——「如果您自认为听懂了我说的话,那您肯定误解了我的意思。」而白芝浩 1873 年的开篇一句被作者用作全书隐喻,它解释了为什么这只手非有不可:
金钱不会自我管理。
第 5 章的落锤句是全书语气最重的一处,它一次说清了非常规政策的分配后果——不是「放水」,是强行灌药:
而央行行长非常规货币政策的逻辑是,将信贷塞进每个人的喉咙,无论他们是否需要。
控制关系倒转的证据由市场一侧给出。克里斯·伍德的判词只有一句,而它是整个第 6 章的地基:
是美联储在跟随市场,而不是市场跟随美联储。
德意志银行吉姆·瑞德把这句话的后果写完了:
过去 10 年来,各国央行采取了激进的行动,实际上已经将自己困在了持续干预政府债券市场的泥潭中。它们已经无路可退。
而作者手里最不可替代的资源不是数据,是政治现场。德拉吉当着他的面说过这样一段话——一个财长在电梯里挨了骂,十年后写了一本书回敬:
每个人,当然还有你们这些政治家,都必须明白,央行行长并非无所不能。我们为你们采取行动争取了喘息之机,现在,到了你们发挥作用的时候了。加快结构性改革,你们最好尽快搞定,我们可不是魔法师。
本诺·科瑞被问到量化宽松的上限时,那句半玩笑的回答,比任何一张资产负债表都更能说明这件事没有刻度:
当欧洲央行买下整个欧元区经济的时候,这项资产购买计划(即量化宽松)自然就到头了。
全书的最后一句是消防学,也是这台框最诚实的自我定位——它没有承诺灭火,只承诺清场:
我们现在所能做的就是清除周围的火柴、汽油和火种。
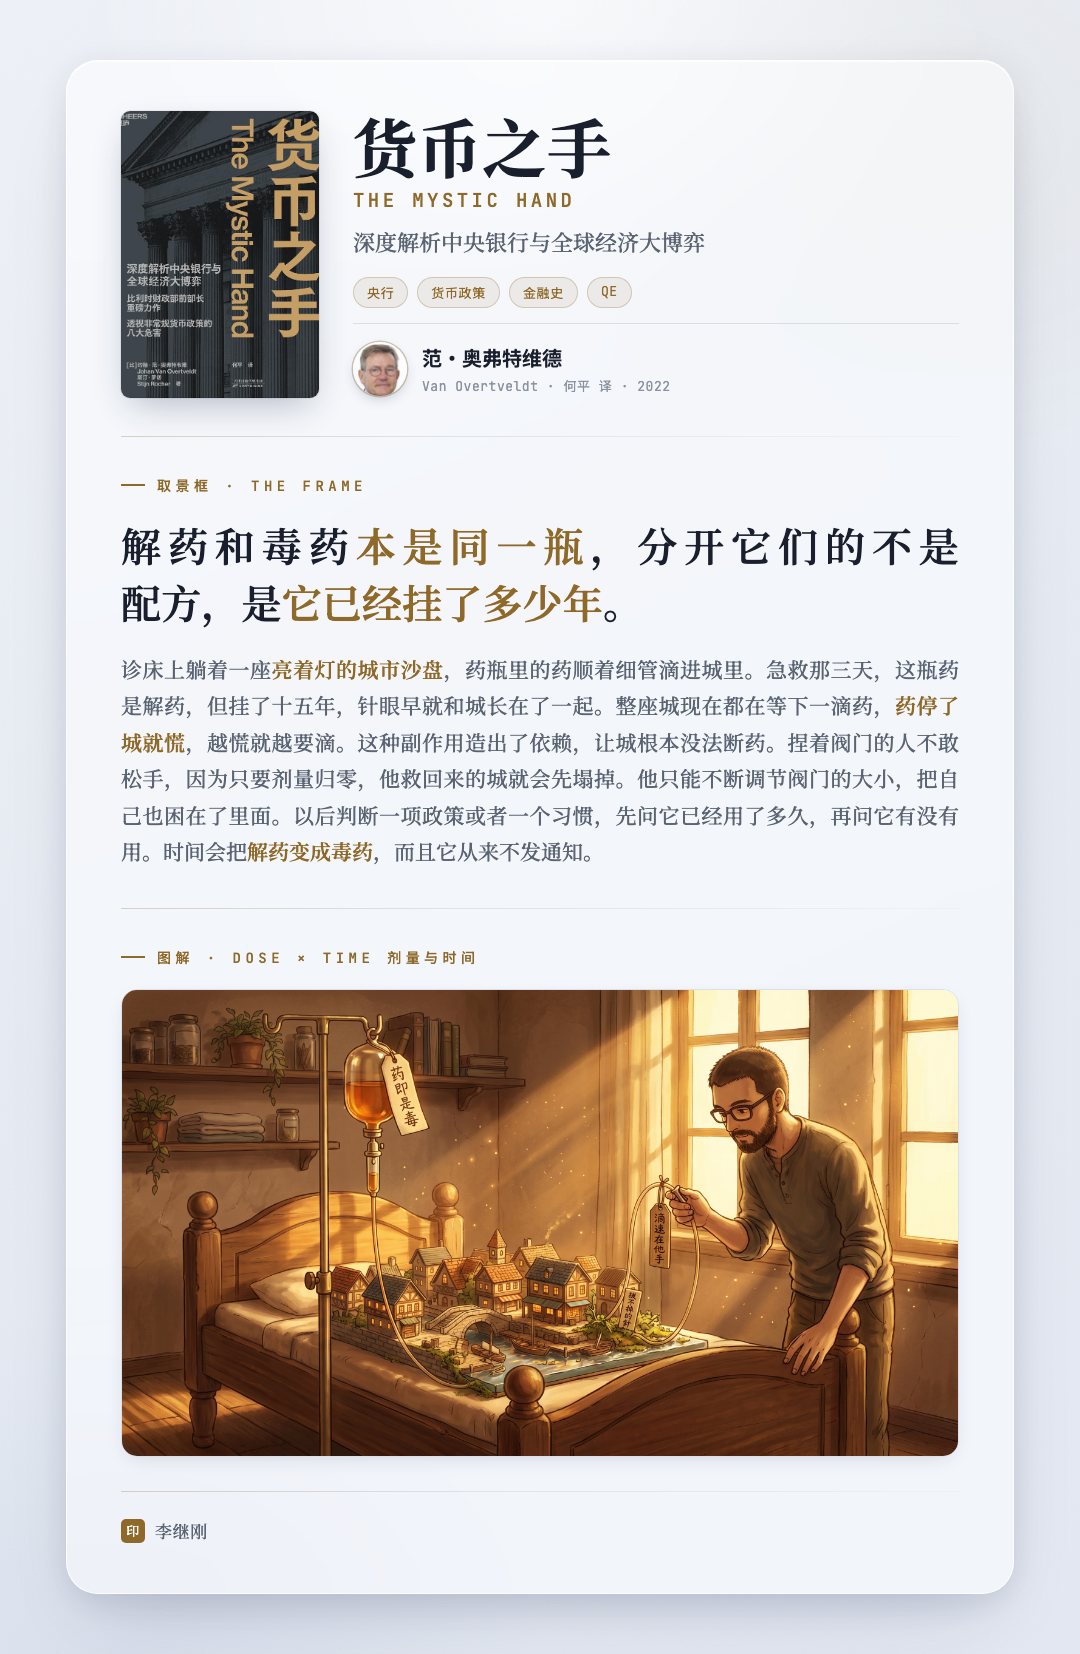
形态:一块挂在床头的给药记录板——它不记药名,只记两栏:剂量,和已经连续用了第几天。
内容: 碰到任何一个「明明有效、却越来越离不开」的东西——一项政策、一笔杠杆、一个习惯、一段关系——先别问它有没有用,问它已经连续用了多久。这台框的全部动作是把「效果」和「时长」拆成两栏分开记:第一栏你早就有了(有效/无效),第二栏几乎没人记(第几天了)。两栏一并排,性质自己就显形了:同一剂量,t 变了,药就变成了毒。 而判定的判据只有一个,且极其锋利——问「停掉会发生什么」。如果答案是「不能停」,那它已经不是药,是三重陷阱里的那条回边。作者给出的正常化顺序也是照这个判据排的:先稳资产负债表,再温和加息,最后缩表;配的比喻是「长期使用扩张性货币政策就像驾驶一辆只有油门而没有刹车的汽车」。
为什么是这一件: 机制层的每一条都能在国际清算银行的论文里找到出处,那不是指纹;指纹长在他把毒理学做成了一本八个人名的病例册,让「代价」这个抽象词变成八条可以逐条对账的因果链。换给白芝浩当场垮——那六条准则只管危机期怎么给药,1873 年的剧本里没有「危机之后」这一节;他给一个 19 世纪的剧本装上了一根时间轴。而代价在同一步上:八个名字排一排读起来等重,实际成色差两档,命名法把证据等级抹平了。这台框最不像它自己的地方,恰恰是它给出停药刻度的那一步——它没给。
走一步: 把这块记录板挪到「一家公司连续七年靠回购撑住每股收益」→ 预测:这台框不会问回购划不划算,它会问「停掉回购的那一天,每股收益靠什么」——如果答不出来,回购已经从资本配置工具变成了会计止痛药,而下一次真需要现金时,它会发现自己也无路可退。
一、画地图。
这本书的坐标系只需要两根轴,而它们恰好就是第 5 章和结语争的那两件事:
这张图有一处要命的构造:原点的位置是没有刻度的。 危机什么时候算「结束」,图上没写,书里也没写——而全书的整个论证,全靠这个未标定的原点分开「救命」和「致瘾」。
二、标位置。
这张图上有且只有一条回边,它就是全书的机械核心:金融市场陷阱 → 量化宽松。 剂量制造依赖,依赖要求剂量,控制器变成了被控对象——这就是克里斯·伍德那句「是美联储在跟随市场」的几何形式。它是一条正反馈回路,而正反馈回路的识别标志只有一个:干预者开始为了维护自己上一次干预的结果而干预。 作者的所有出口方案都必须先剪断这条边,而他承认剪不断。这也是为什么右下角那一格至今是空的。
三、走两步,做预测。
第一步(地图赢):把这张图挪到 2021 年 6 月之后——作者没去过的地方。 预测:正常化本身就是引信,而且引信的位置可以事先算出来。理由不依赖任何一条综合征成立,只依赖这张图上的一条几何约束——纵轴上那些剂量是靠久期错配堆起来的,所以 D 下降的路径决定了谁先爆,而不是 D 下降多少。 对账(书外标注:2021 年 6 月之后的事实,不代表书中观点):2023 年 3 月,硅谷银行、签名银行、瑞信接连出事,英国养老金的负债驱动投资爆仓,全部是加息路径下的久期错配爆炸;多国央行同时录得巨额账面亏损。这一步作者自己没走:他给了三步走并强调「行动过快几乎肯定会导致混乱」,但对「正常化本身即引信」几乎不设防。他诊断了服药的毒性,没诊断停药的戒断反应。
第二步(把这台框对准这本书自己)。 弹药全部是它自己给的,五条:
① 它停在了 2021 年的分岔口上,按下暂停键。 正文最晚引用为《金融时报》2021 年 6 月 2 日,参考文献止于 2020 年。全书在通胀问题上停在一个提问上:
通胀的『魔鬼』真的已经从瓶子里出来了吗?还是像央行行长所说的那样,这只是消费者价格通胀的暂时上升?
历史随后作答(书外标注):2022 年美国 CPI 峰值 9.1%、欧元区 10.6%,美联储 2022–23 年累计加息 525 个基点。这本书对 2021–24 年央行「暂时性通胀」集体误判的覆盖度实质为零——它站在误判现场按下了暂停键。而中文版 2025 年出版,未加任何更新后记,读者拿到的是一本四年前封存的判断。用它自己的记录板量它自己:这本书的 t 已经走了四年,剂量一格没动。
② 他要求央行为预测失败负责,对自己的预测失败不适用同一标准。 2011 年他出版《欧元的终结》,本书里写着:「没有令人信服的理由让我重新审视我在 2011 年出版的那本书是否过时,我认为,那本书的基本论点仍是站得住脚的。」十一年过去,欧元没有终结,而他选择不更新记分卡。最讽刺的是,这本书自己开出的最好的一条行动建议就是记分卡——给每一句「暂时性」打上时间戳、记录当时的共识、三年后回看。他把这张记分卡开给了所有人,唯独没给自己开。本站《穷查理宝典》把这一动作做成了一个必须执行的强制步骤——每次想出手先列「我会怎么输」,列不干净就缩回(纯书外对拆:芒格在本书内 0 次出场,依据是本站那一页,可并排核对)。这本书的问题不是没有那把刀,是刀只朝外。
③ 立场着色,而且是可以定位的那一种。 全书两条主线——骂政客不改革(树懒)、骂央行伤害储户与银行(科波菲尔 + 救世主变恶霸)——正是德国-荷兰-弗拉芒财政鹰派的标准曲目;《图片报》称德拉吉为「德拉吉伯爵」吸食德国储户血汗这类素材被大段引用,是高度党派化的欧元区南北框架(书外标注:作者的党籍与政治履历为独立核查所得,书内未主张)。而必须并列另一面,否则这一条本身就不公允:他在不平等那一节最克制,承认央行内部研究与学界研究结论相反、写下「答案并不是非黑即白的」,只强调民众感受本身即政治后果——全书最好的一次证据处理,恰恰出现在最容易煽情的那一节。
④ 处方与病历自相矛盾,而且作者知道。 全书唯一的解毒剂是结构性改革,而结语用奥尔森的利益集团理论、加上他自己 2014–2018 年推企业税改失败的亲身经历,证明它在民主政体里基本办不成。他把这两块并排放着,没做任何调和。更狠的一击不在书外——中文版推荐序作者鲁政委把反驳印在了正文开始之前:
回顾不同经济体陷入长期低迷的全部时段,最初的诊断无不都是『结构性问题』,而事后看来,『长期低迷』往往都是被『结构性问题』的诊断所耽误的,最后让其从长期低迷中走出来的,几乎靠的都是央行『神秘之手』的货币疗法。
这本书最有力的反驳,被印在这本书自己的前面。 同一位序作者还写下了另一句反向因果:央行的所作所为「似乎更多的情况是情非所愿,迫不得已」——全书叙事是「宽松养出树懒政客」,而反向同样成立:财政无能才把央行逼上唯一手段。
⑤ 一个自认的死结,被当成结论用了。 他写道,「防止政治家滥用印刷机」这个独立性的原始理由「如今似乎已经不复存在」,也写下「必须给它戴上镣铐」,却没有推出下一步:那么独立性还剩什么正当性来源,谁来戴这副镣铐?而下一句他自己承认「央行的政治化一直是灾难的根源」。同一个盲区还有一个更隐蔽的出口:全书用「大缓和是央行的功劳」立起央行的黄金时代,又用「全球化+人口+中国+科技压低通胀」否定 2% 的可行性——但后一组解释同样削弱前一个功劳簿。如果 1990–2010 年的低通胀主要是供给侧结构因素,沃尔克-格林斯潘的英雄叙事就要一并打折。他只往一个方向用这把刀。
判决写成一句:这本书最耐久的价值不是它的结论,是它在 2021 年 6 月按下暂停键时留下的那张公开的预测记分卡——记录了提问的日期、当时的共识,以及一个至今没有被作者本人兑现的复盘承诺。当假设生成器读一流;当 2021 年之后的事实清单读,它整整缺了一章。
站内互文(三处出自 X 光底稿本身,第四处为纯书外对拆)。
私货一刀。 这台框最贴身的一划,不在教你识别谁在吃药,在它给「再看看」发的那张诊断书。学会剂量-时间这一招之后,你会对每一件正在起作用的事按下暂停:这个已经用了几年了?副作用是不是在累积?——而「我还在观察副作用」是这个世界上最体面的一种按兵不动,因为它永远正确、永远不必结算,且时间拖得越久它看起来越有道理。作者本人就是这么用的:他把记分卡开给了所有央行行长,唯独没给自己那本 2011 年的书开;他要求别人给出停药的路线图,而他给出的刻度是「具体问题具体分析」。这本书诊断的那种依赖,读它的人会以「我已经看穿了这种依赖」的形式,原封不动地再得一次。