投资信托详解
Investment Trusts Explained · 1983
你和别人买的是同一批股票、同一个组合、同一份年报,你付的价钱却比它值的钱少了两成。少掉的那部分去哪了?没有人能把它完整地解释给你听——而这本书,是少数几本肯把这件事一路讲到「我解释不了」为止的。
阿诺开篇设的局要小得多。他先请出「街上那个人」:这个人会把投资信托和单位信托搞混,但你只要告诉他,二战结束时把 £16000 投进一只「平均」的投资信托,他现在是个百万富翁,他就会印象深刻(p.1)。(这个数字全书未给计算口径,属未验证项,本页不采信具体幅度。)
真正的问题在下一页:这个行业比单位信托老一倍,1982 年底管的钱按价值约为单位信托的 1.5 倍——可公众几乎不知道它存在。(口径提醒:第 12 章自己给的是投资信托 185 家 / £105 亿 对单位信托 540 多只 / £78 亿,只有 1.35 倍,与「1.5 倍」不一致;两处并列,本页不采信任何一个。)
阿诺的答案不是「营销没做好」,是结构决定了它不能自我推销。封闭式的股本是焊死的,广告只会刺激需求而供给纹丝不动——「公司的所有者是它的股东,如果公司打广告,他们实际上就成了自己股票的交易商」;何况 Prevention of Fraud (Investments) Act 直接禁止。反过来,单位信托 5% 的前端佣金给了管理人源源不断的推销动机,「这一个事实就解释了周末报纸上的广告数量,也解释了为什么单位信托无人不知而投资信托无人知晓」(p.2)。这条不对称一路传导下去:银行经理有自家单位信托可推,券商推投资信托只赚一次佣金,而报纸那一端——
编辑们心满意足地躺在单位信托广告的重压之下。(p.25)
所以必须先说清这是一本什么书。 版权页上印着两个版权人:© The Association of Investment Trust Companies / A.A. Arnaud 1983。序言由 AITC 主席撰写,并特地补一句「书中观点是他自己的」。作者本人时任 Touche, Remnant & Co. 董事,而 Touche Remnant 在第 14 章被点名为经历重大重组的三大管理集团之一。广告被法律禁止,于是行业公会出了一本书——书本身就是渠道。 公会为此配的整套动作是信息而非营销:月度 Investment Trust Table、1978 年创刊的 Year Book、免费小册子、城市巡回研讨会,以及这本书。
它的事实层精确,机制层诚实到残酷,判断层系统性向内偏。 当一份高成色的一手行业陈述读,别当独立分析读——这是打开它的唯一正确姿势,也是本页后面所有拆解的前提。
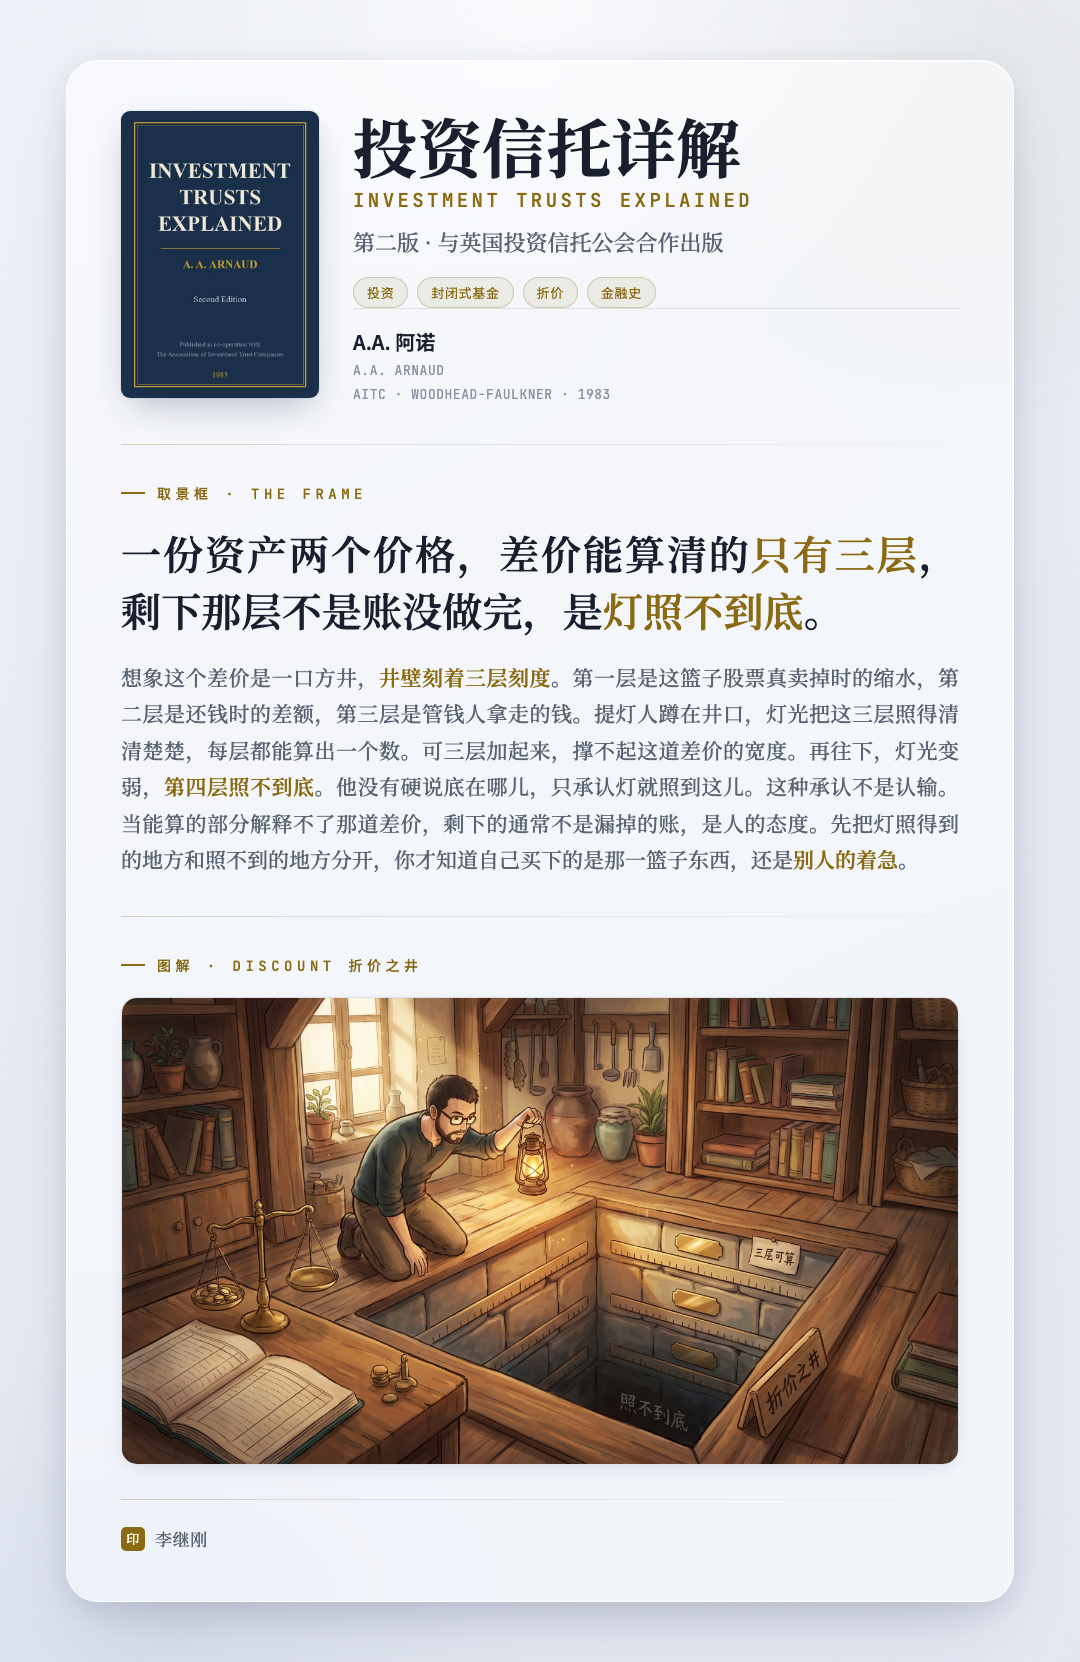
阿诺在第 3 章先自问了一个所有人都会问的问题:投资信托股卖得比资产价值低,初看似乎奇怪;分散风险加全职专业管理,难道不该让投资者考虑付溢价吗?(p.28)然后他提着灯往井下照了四层。
第一层 · 变现折损。 「一只投资信托的组合既不能按其估值买进,也不能按其估值卖出。」估值按中间价,真清算时收到的是 bid 价;大持仓遇上薄市还要再打一折;非上市的那部分短期可能根本没人接。
第二层 · 赎回缺口。 常见算法把借款与优先股按市值扣掉,可清算时必须按赎回值偿还。「在利率较高时,比如一只 6% 的债券,其市值会远低于其赎回值」——两个口径之间的差额,全体普通股股东承担。
第三层 · 费用楔子。 管理费压低实收收益,于是「只有以低于其相关价值的价格买入,才能获得等同的收益率」。折价在这一层根本不是折价,是收益率的换算。
第四层 · 市场判断。 「要理解折价,必须钻进那些买卖股票的人的脑子里。」因子他列得相当完整:预期上涨则收窄、存款利率有吸引力则走阔、海外含量高则更低、流动性差则更宽。而最关键的一条他也写了——散户及其「急需现金的继承人」持续卖出,机构在对面「能在很大程度上自己定他们愿意买入的折价」。
然后是全书的投降句,英文原文值得抄一遍:For the investor the important thing is to know that the discount does exist and that it does not necessarily have a logically watertight explanation.
对投资者而言,重要的是知道折价确实存在,而它未必有一个逻辑上滴水不漏的解释。(p.29)
这一句是这本书的取景框,也是它的天花板。 前三层是会计常识:可辩护、可计算、可写进年报附注。第四层是黑箱——他照到底了,看见里面有东西,然后合上了书。紧接着的那句话是招客口吻:「挑一只折价高于平均的是划算的,除非已知它有被如此定价的理由」。
替换测试(这本书要分层做,结论比二值判定硬得多)。
换给豪泽尔就垮,而这一组最疼。(纯书外对拆:豪泽尔在本书内 0 次出场,依据是本站《金钱心理学》那一页,可并排核对。)豪泽尔的判词是理财是一门行为,不是一门数学。阿诺手里握着写出那本书所需要的全部原材料——散户和「急需现金的继承人」在卖、机构在对面接、而且机构可以自己定价——他甚至把这条亲手写进了第四层。他缺的从来不是材料,是那一个动作:把算不出来的部分认成行为,而不是认成剩余项。
换给马克斯就垮,而这一组最能定位分歧。(同为纯书外对拆,依据本站《投资最重要的事 · 风险篇》。)马克斯明写风险事前不可测,所以对抗它的不是更精密的模型,是安全边际。阿诺的方向正相反:他把「便宜」定义成一个可以逐项算出来的会计量。两人恰恰在第四层碰面——同一句「算不出来」,阿诺后面接的是耐心,马克斯后面接的是余量。
全书最好的一个比喻在第 7 章,讲杠杆。他先把算术摆上桌:组合 £1000 万,其中 £200 万 5% 债券、£200 万 7%(净)优先股、£600 万普通股。组合涨 100%,每股从 £1 到 £2.67(+167%);再涨 100%,到 £6——只有 +125%,杠杆把自己稀释掉了;反过来跌 20%,每股到 67p(−33%);再跌 20%,到 40p(−40%),坡越滑越陡。
在投资信托里,齿轮有一个令人不安的习惯:它们会自己改变大小。(p.60)
收入端更暴力:组合收入翻倍,每股收入 +250%;组合收入 −20%,每股腰斩;−40%,归零。所以第 14 章那句判词不是修辞,是上面那张表的口语版:
因此可以这样说投资信托:好的时候,它们非常非常好;坏的时候,它们糟透了。(p.112)
而全书最诚实的一次自我诊断紧跟其后——它把强项和弱点认成了同一件事:
封闭式结构既是强项也是弱点。强在它允许杠杆,允许基金内的资产在不受外部压力干扰的情况下被管理。弱在个人投资者所持权益的价值,不仅取决于基金自身的价值,还取决于其他投资者的态度。(p.112)
最后这一句出现在第 14 章讨论「要不要把投资信托改制成单位信托」的地方。它本意是替管理层辩护,结果是一次意外的掀角:
有人说管理层出于商业理由反对单位化。事实是,运营一只单位信托的回报高得多,以至于一只基金可以缩到原来规模的三分之一,仍能为一个未变的管理团队维持相似的收入。(p.115)
它想证明的是「管理层没有自利动机」,它实际证明的是利益冲突确实存在,只是方向和指控者想的恰好相反——管理集团的经济利益指向转制,而它们并没有转制。那么,阻止转制的力量究竟是什么?这是全书唯一一处作者递出了刀又收回去的地方。
形态:一口方井,井壁上刻着三道量得出的台阶,而灯只照得到第三道。
内容: 碰到任何一个「标价和真值对不上」的东西,先别问市场错没错,问这道缺口能算出几层来。提着灯逐层往下照:拿出来卖能收到多少(不是账上记多少)、欠的钱按什么价还(不是按什么价记)、穿过管理这一层要交多少过路费。三层算完加总,和实际缺口一比,差额就是灯照不到的那一段。这台框真正教你的动作,是把可算的部分算干净,好让不可算的部分露出它确切的大小。 大多数人做不到这一步——他们要么把整个缺口说成市场失灵,要么把整个缺口说成事出有因;阿诺是少数把两半分开称过的人。
为什么是这一件: 会计层换给谁都成立,所以指纹不在那儿;指纹长在下一步——他把三层算干净之后,没有把余项当成一个待解的量,而是写下「未必有一个逻辑上滴水不漏的解释」就归档了。换给豪泽尔,余项立刻被认成行为;换给马克斯,余项立刻被认成必须留出的余量。只有阿诺把余项留成余项。 而这恰恰是这本书作为一份公会文件必须停下的地方:再往前一步,答案会是「这个板块的持有人结构和分销渠道有问题」——而那正是出版方自己。指纹和它的天花板,长在同一根骨头上。
走一步: 把这口井挪到「一家控股公司的市值长期低于旗下几块业务加总」→ 预测:这台框会先把可算的三层算干净(分拆的税、交叉担保、总部费用),然后说剩下那部分不是估值失灵,是市场在给「谁有权决定什么时候分拆」定价——而它只在控制权结构改变时收窄,不在你持有得更久时收窄。
一、画地图。
这本书的坐标系只需要两根轴,而阿诺自己在 p.2 就把原点交了出来。
两根轴不是独立的,是一根拉着另一根:供给弹性一被焊死,定价权就从会计手里掉到别的持有人手里。 这就是 p.2 那半句的全部内容,也是折价的全部来源。
二、标位置。
三、走两步,做预测。
第一步(地图赢):把这张图挪到 1983 年之后最不流动的那批资产上——私募股权、基础设施、不动产。预测:封闭式不但不会消失,反而会在这些地方活成主流形态,因为右下角那格的租金(折价)比左上角那格的账单(被赎回打断)便宜。对账:阿诺在 p.112 已经写下了理由的前半句——强项是「资产在不受外部压力干扰的情况下被管理」——他只是没想到这会成为封闭式结构最后的主场(书外标注:1983 年之后的事实,不代表书中观点)。赢在一个关键的地方:这个预测不依赖折价之谜被解开,只依赖期限匹配这一条硬约束。
第二步(把这台框对准这本书自己)。 弹药是它自己给的,四条:
① 逐词称量那些限定词——权重偏移全在副词里,不在事实里。 第 7 章刚用四个算例证明下跌中的杠杆会自我加速,第 12 章就把它写成 Gearing is theoretically a disadvantage if markets are falling, but many investment trust managers have shown themselves able to protect shareholders' interests(p.99)。「理论上的」劣势?第 7 章那是算术。 同一类词还有 the charge is not proven、many managers have shown themselves able to。而第 14 章拿出的那条证据(1972–74 熊市中投资信托平均 NAV 优于 FTA All Share)之所以成立,恰恰因为管理层主动去了杠杆——固收加现金占比从 1972 年底的 7.8% 升到 1974 年的 24.6%,1975 年底又回落到 12.8%。这条证据证明的是「杠杆可以被关掉」,不是「杠杆无害」。 这本书从不撒谎,它只是在某些地方降低音量。
而全书最锋利的一句就在第 3 章:「在钱的问题上寻求建议,最大的问题是给建议的人通常在他给的建议里有利益。」(p.24)它指向银行经理、股票经纪、报纸编辑,唯独没有指向 AITC 和这本书自己。本站《穷查理宝典》把这条规则做成了一根承重柱(纯书外对拆:芒格在本书内 0 次出场,依据是本站那一页);阿诺比他更早写下了它,然后一次也没有往自己身上用。
② 他把五味药判了个五五开,而判错的那一味后来成了标准答案。 回购被他判死:Companies Act 1981 首次允许公司回购自家股票注销,「但包含关键限制」——只能动用为此目的新发股本的所得或可分配利润;反对方还说投资信托永远不能真正说自己有多余资本,减少供给「除极短期外不太可能对折价有任何影响」。于是——
无论双方论点的优劣如何,鉴于公司法对这一便利施加的限制,这场辩论很可能被证明是学术性的。(p.84)
有限寿命信托则被他判活,而且理由写得极准:章程规定股东定期投票是否指示董事会清盘,目的明写着「限制其股份在市场上的折价水平……这个机会本身就会阻止折价扩大到足以促使股东投票赞成清算的程度」(p.70),代价也明写着「有限寿命施加了投资上的束缚」。书外标注:这两条判断后来一对一错,而错的那条错得最贵——回购从「学术性的辩论」变成了折价管理的标配工具;对的那条则被做成了行业惯例,现代的折价控制机制正是这个原型的推广版。 最耐人寻味的是,两条判断用的其实是同一个原理,他只在第二条上用对了:给持有人一个可信的退出选项,本身就压缩价差——期权的存在价值大于行权价值。
③ 这本书写在折价问题被解决之前的最后一刻。 它对 jobber 与 broker 分工的整段讨论在 1986 年之后作废;它绝望地设想过一个「某种中央销售组织,提供一个简化的进出方法」,并补了一句「在现行法律下可能有困难」——四十年后这个组织确实出现了,它叫投资平台,它不属于这个行业,而且不需要这个行业做任何事。第 8 章赞许介绍的分级结构,风险只被写成「资本股折价水平波动较大」,真正的爆炸点——信托之间互持对方优先证券形成的循环敞口——在 1983 年还没成形。一个行业最重要的基础设施,往往由行业外的人建成。(本条均为书外标注。)
④ 最贵的一条:他站在活化石旁边,把它当成了石头。 三层可算的加起来解释不了 1970 年代末二三十个点的幅度——对一只年费 0.5% 的大信托,费用楔子最多值几个点;赎回缺口只在高杠杆信托上显著;变现折损对一个持一百到三百只、以大市值股为主的组合同样有限。阿诺感觉到了这个缺口,写下了那句投降,然后没有走下一步:可算的解释不了幅度,剩下的那部分究竟是什么? 同一个十年里,别人替他走完了——封闭式基金折价被做成投资者情绪的可观测代理变量:同一批资产、两个价格、价差随散户情绪而非基本面波动,成为行为金融学的奠基案例之一(书外标注)。而他手里握着这个谜题最完整的一手描述:散户在卖、机构作最后买家、机构可以自己定折价——他把这些一起归档进了「市场判断」四个字。
更要命的是,他自己给出的成因被他自己读反了。 他把 1970 年代末的宽折价归因于税制、顾问动机、广告禁令、机构作最后买家——这些全都是制度性的。但他开的处方是「长期持有终会抹平」,那只在折价均值回复时才成立。制度性的缺口不会因为你等得久而消失,它只在制度被改动时收窄——后来真正收窄它的是回购放开、折价控制机制普及、零售平台化,没有一样叫耐心(书外标注)。他把制度问题读成了周期问题;而他为什么会读错,第 14 章那句自白早就答过了——真正有能力改动制度的,是这本书的出版方自己。
(一句题外的对照,本站可并排核对。) 本站《第二天》讲的是另一种「标价和真值对不上」:钱换来的会所、别墅、荣誉全是收据,只证明钱曾经来过,不证明钱还在——那道缺口能活很久,靠的是真值根本没有报价。 而投资信托是反例中的极端:净值每月公布、可审计、算得出来,缺口照样长期存在。 两页并排看,结论比任何一页单独看都硬——缺口活下来靠的不是信息不足。(纯书外对拆:方言在本书内 0 次出场,依据是本站那一页。)
私货一刀。 这台框最贴身的一划不在教你识别折价,在它给「按兵不动」发的那张会计证书。它教你把可算的算干净,然后诚实地承认剩下的算不出来——而「我已经算到底了,剩下的不可解释」是这世上最体面的一种停在原地:只要还没卖,折价就还没兑现成亏损;只要还在持有,「长期终会抹平」就永远还没被证伪。你把该算的算得越干净,不动的那部分就越像是理性的余数。 阿诺自己写下了解药,又自己咽了回去——制度性的缺口只在制度被改动时收窄,不在你持有得更久时收窄。所以真正该问的从来不是「我还要等多久」,是「这道缺口在等谁去动它,而那个人是不是恰好不想动」。